El seguro empieza a parecerse cada vez más a la economía que lo rodea. Si la Argentina cambia sus motores de crecimiento, también cambian los riesgos que las empresas necesitan cubrir, las inversiones que requieren protección y los productos que los consumidores están dispuestos a contratar. Energía, minería, agro, infraestructura y tecnología abren nuevos negocios para la industria aseguradora, mientras una mayor estabilidad monetaria podría volver en escena productos de largo plazo como Vida y Retiro.
El mercado asegurador funciona como un espejo de la economía argentina, sigue sus ciclos, absorbe sus cambios y, en algunos casos, puede convertirse en una condición necesaria para que nuevas inversiones y actividades puedan desarrollarse.
Daniel Salazar, director ejecutivo de la Asociación de Aseguradores Argentinos (AADEA), lo explicó de manera práctica, cuando la actividad económica crece, aparecen nuevas inversiones, cambian los riesgos y surgen necesidades de cobertura diferentes; cuando determinados sectores se contraen, el mercado asegurador también lo siente.
La relación se vuelve especialmente visible en una economía que empieza a mostrar nuevos motores de crecimiento y en la que sectores como energía, minería, agroindustria, infraestructura y tecnología pueden modificar la matriz productiva. En ese escenario, el desafío para la industria aseguradora ya no es solamente acompañar la economía existente, sino anticiparse a la que viene.
"No hay crecimiento sin seguro. El seguro es una condición para que el crecimiento suceda, es su infraestructura invisible", sostuvo Guillermo Plate, Superintendente de Seguros de la Nación (SSN), al describir el papel que puede jugar la actividad aseguradora en esta nueva etapa de la economía argentina, en el marco del 19º Seminario Internacional de Seguros de Vida y Retiro de AVIRA.

"El éxito hoy está en que las verticales que más crecen pueden transmitir ese crecimiento a los demás sectores de la economía que están alrededor. El caso más impresionante es Vaca Muerta, la cadena de valor necesaria para desarrollar ese proyecto es enorme, caminos, maquinaria, logística, puertos, ferrocarriles, tecnología, personas…. no es solo un yacimiento sino un ecosistema productivo completo, complejo, sofisticado. Y el seguro es parte sustancial de ese ecosistema. No hay crecimiento sin seguro. El seguro es una condición para que el crecimiento suceda, es su infraestructura invisible", señaló el Superintendente.
Volver a pensar a largo plazo
Además de los grandes proyectos de inversión, la transformación del mercado depende de que los consumidores vuelvan a tener horizonte para pensar a largo plazo.
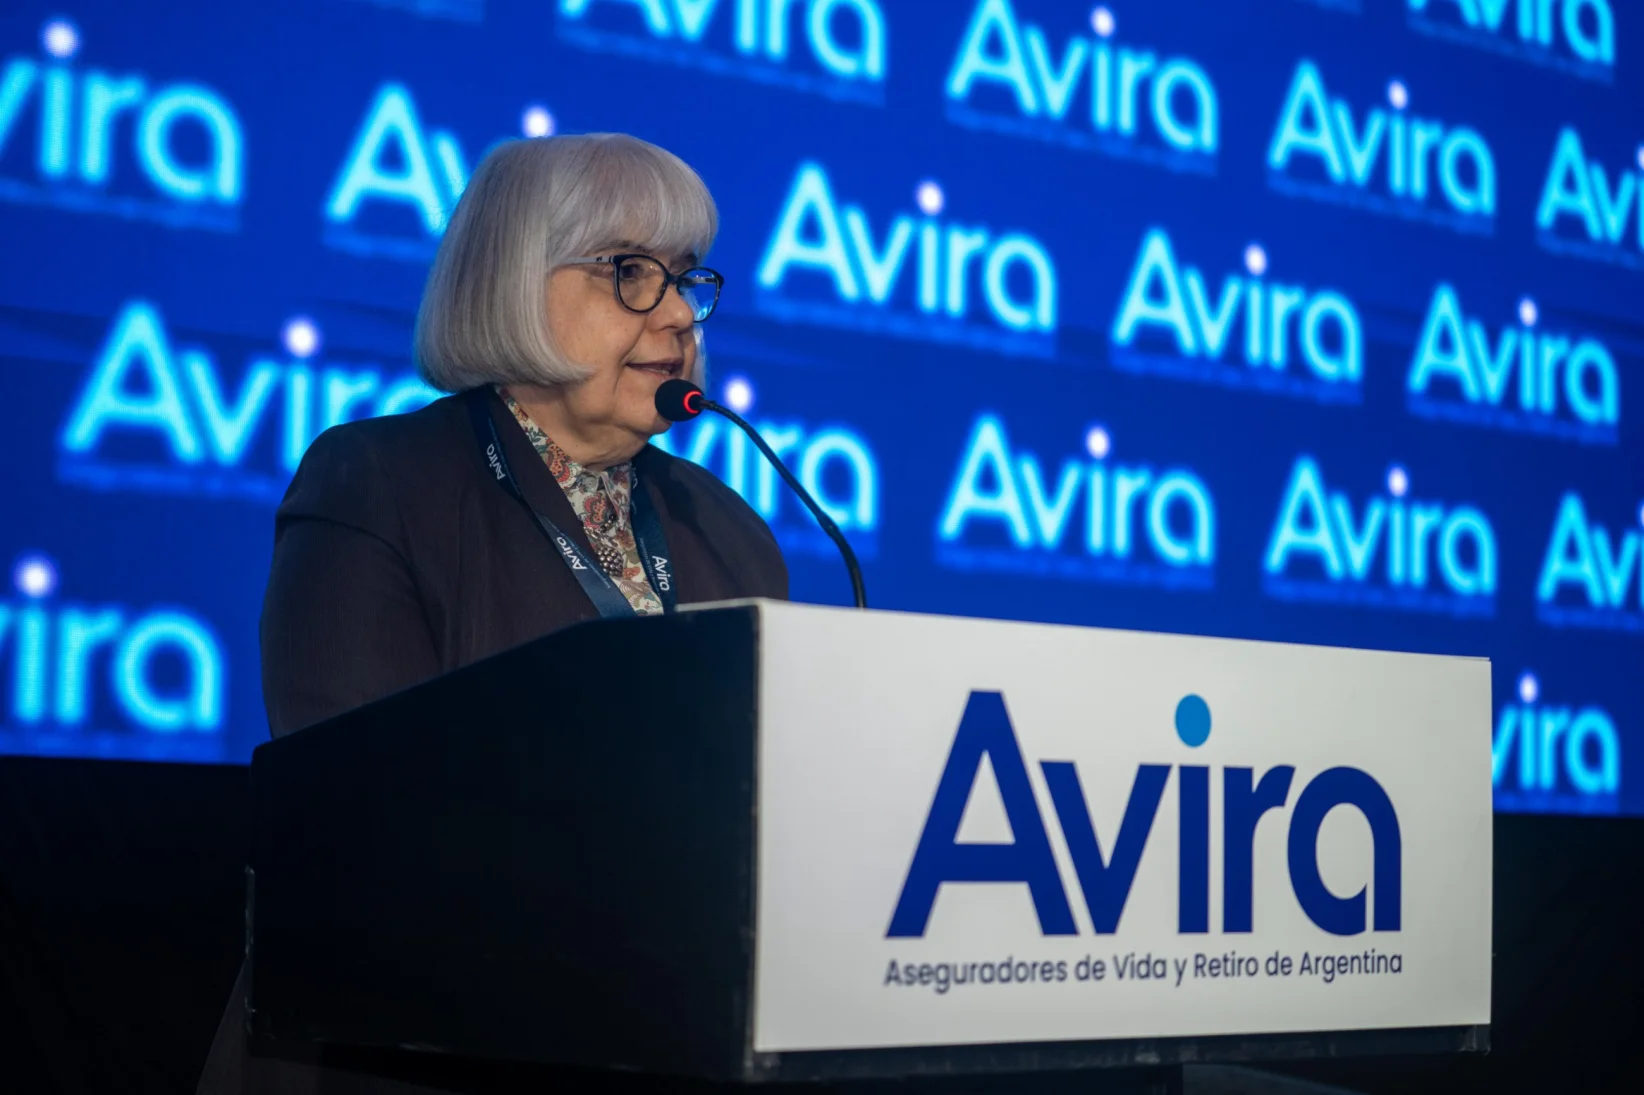
En esa línea, Irene Capuselli, presidenta de la Asociación de Aseguradores de Vida y Retiro de la República Argentina (AVIRA), sostuvo que una mayor estabilidad macroeconómica puede devolverle al mercado algo que durante años quedó relegado, la posibilidad de pensar a largo plazo. La menor inflación y una mayor previsibilidad permiten recuperar espacio para la previsión, el ahorro y la protección, especialmente en Vida y Retiro.
El sector de seguros de personas encuentra hoy una oportunidad con una economía más estable y una inflación más baja, vuelve a ser posible pensar en protección, previsión y ahorro a largo plazo. En este escenario, Vida y Retiro aparecen como segmentos con amplio potencial de desarrollo en la Argentina, todavía con una penetración baja en comparación con otros mercados.
El volumen de recursos administrados muestra la dimensión de ese mercado. Según datos de AVIRA, a marzo de 2026 las compañías de Seguros de Personas y las entidades exclusivamente d e Retiro administraban en conjunto alrededor de $ 6,3 billones, frente a los $ 4,8 billones registrados en 2025. Desde la entidad destacan además que el ahorro generado a través de estos instrumentos puede transformarse en inversión institucional de largo plazo y contribuir al financiamiento de proyectos productivos, vivienda y el desarrollo del mercado de capitales local.
"Más que pensar solamente en cuánto puede crecer el mercado en 2026 o 2027, tenemos que pensar en qué mercado queremos construir para los próximos diez o veinte años. Y ahí creo que el desafío es enorme: que más argentinos puedan protegerse, ahorrar y planificar su futuro. Si conseguimos avanzar en esa dirección, el crecimiento del seguro de personas va a ser una consecuencia y los beneficios derramarán en la sociedad en su conjunto", afirmó Capuselli.
El mercado, sin embargo, muestra comportamientos heterogéneos. En julio, la producción total de Seguros de Personas alcanzó los $ 327.606 millones, mientras que Vida Individual registró un crecimiento real de 1,7% interanual.
Para AVIRA, el desafío pasa también por ampliar la llegada a nuevas generaciones, con productos más flexibles, mayor digitalización y una propuesta que combine protección, ahorro y beneficios concretos.
La otra cara del desafío es el fraude
"Se estima que el fraude impacta generando un incremento de entre 15% y 20% sobre los valores de las coberturas de seguros en Argentina. Además, 1/3 de las denuncias de siniestros genera sospechas de fraude. El 65% de los casos investigados corresponde al rubro automotor y el 70% de los casos se detecta en el Área Metropolitana de Buenos Aires (AMBA)", señaló el Aldo Álvarez, presidente de ADEAA.
Los números exponen uno de los desafíos estructurales de una industria que, al mismo tiempo, sigue de cerca la evolución de la economía argentina. Para Daniel Salazar, director ejecutivo de AADEA, la estabilidad monetaria es determinante para un negocio cuyo modelo depende de administrar inversiones y compromisos de largo plazo. "La estabilidad macroeconómica es muy importante para nuestro sector. Al sector asegurador, la inflación le hace mucho mal porque, como es una inversión a futuro, para nosotros es imprescindible que haya estabilidad monetaria y que la moneda valga", expresó.
La evolución del negocio, sin embargo, no es uniforme. Salazar observa diferencias importantes entre las distintas regiones y actividades productivas. El agro y la minería aparecen entre los sectores con mayor dinamismo, mientras que el comercio y el mercado automotor en los centros urbanos muestran un comportamiento más complejo.

El contraste con el agro resulta ilustrativo. Mientras la actividad agrícola atraviesa un escenario favorable, impulsado por una buena campaña y los precios internacionales, la demanda de vehículos y seguros presenta comportamientos diferentes según la región y el tipo de actividad. "El agro le puede ir bien aun cuando a la Argentina le va mal. Si hay un buen precio internacional y hay una buena cosecha, al agro le puede ir bien independientemente de cómo le vaya a la Argentina", explicó Salazar.
Innovación, tecnología y nuevas prioridades de consumo
En este escenario, la industria busca nuevos productos capaces de acompañar la transformación de la economía y de los hábitos de consumo. Uno de los segmentos que concentra expectativas es el de los seguros agrícolas basados en índices, una modalidad que utiliza parámetros objetivos —como niveles de precipitaciones o humedad— para activar automáticamente una cobertura.
El modelo permite reducir la necesidad de inspecciones tradicionales y, con ello, los costos asociados a la liquidación de siniestros. Su desarrollo depende, entre otros factores, de la disponibilidad de información satelital, datos meteorológicos y estadísticas confiables. "Eso baja muchísimo los costos porque baja los costos de liquidación del siniestro y lo hace mucho más comprensible para el chacarero, para el hombre de campo", indicó Salazar.
Pero la transformación no se limita al campo. Los cambios en los hábitos de consumo también están modificando la demanda de seguros personales. Para las nuevas generaciones, la propiedad de un automóvil o una vivienda ya no necesariamente ocupa el mismo lugar que para generaciones anteriores, mientras ganan espacio los viajes, las plataformas de movilidad y nuevos bienes y servicios. "Hoy los jóvenes están pensando más en viajar, en usar UBER, etc. Entonces, en vez de pensar en el seguro para el auto, tenés que estar pensando en los seguros para aplicaciones, seguro para mascotas", agregó.
La industria también apuesta a una eventual recuperación de los seguros de vida, aunque con una concepción diferente de la tradicional. La posibilidad de utilizar estos productos como herramientas de planificación y ahorro puede ganar relevancia en un escenario de mayor estabilidad monetaria. "No solo se trata de seguros de vida por si me muero, sino seguros de vida para rescatar, para utilizar para otras cosas. Por ejemplo, para estudiar en la universidad o para hacer un viaje. Son seguros en vida y para disfrutar la vida", concluyó Salazar.