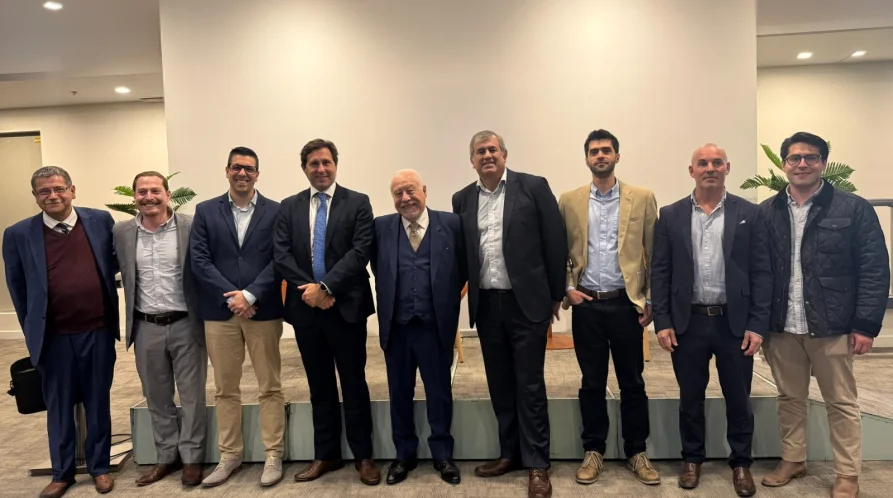
La Bolsa Electrónica de Valores del Uruguay (Bevsa) inauguró este jueves en el WTC Montevideo su ciclo de charlas Mercado en movimiento, con una primera jornada dedicada a la tecnología en los mercados financieros. La tokenización de activos ocupó el centro de la agenda.
En la apertura, el gerente general, Diego Labat, contó que el ciclo forma parte de algo más amplio. Hace dos años el Directorio se propuso hacer cosas nuevas, y eso se plasmó en un plan estratégico vigente desde noviembre de 2025. Antes de ejecutarlo, la bolsa lo presentó al Banco Central del Uruguay (BCU), al Ministerio de Economía y Finanzas (MEF) y al resto de los actores del mercado.
El plan busca más operadores y distintas maneras de operar, una infraestructura con mucha más tecnología y un nuevo depositario de valores que permita dar servicios de mayor nivel, también hacia el exterior, con una inversión importante.
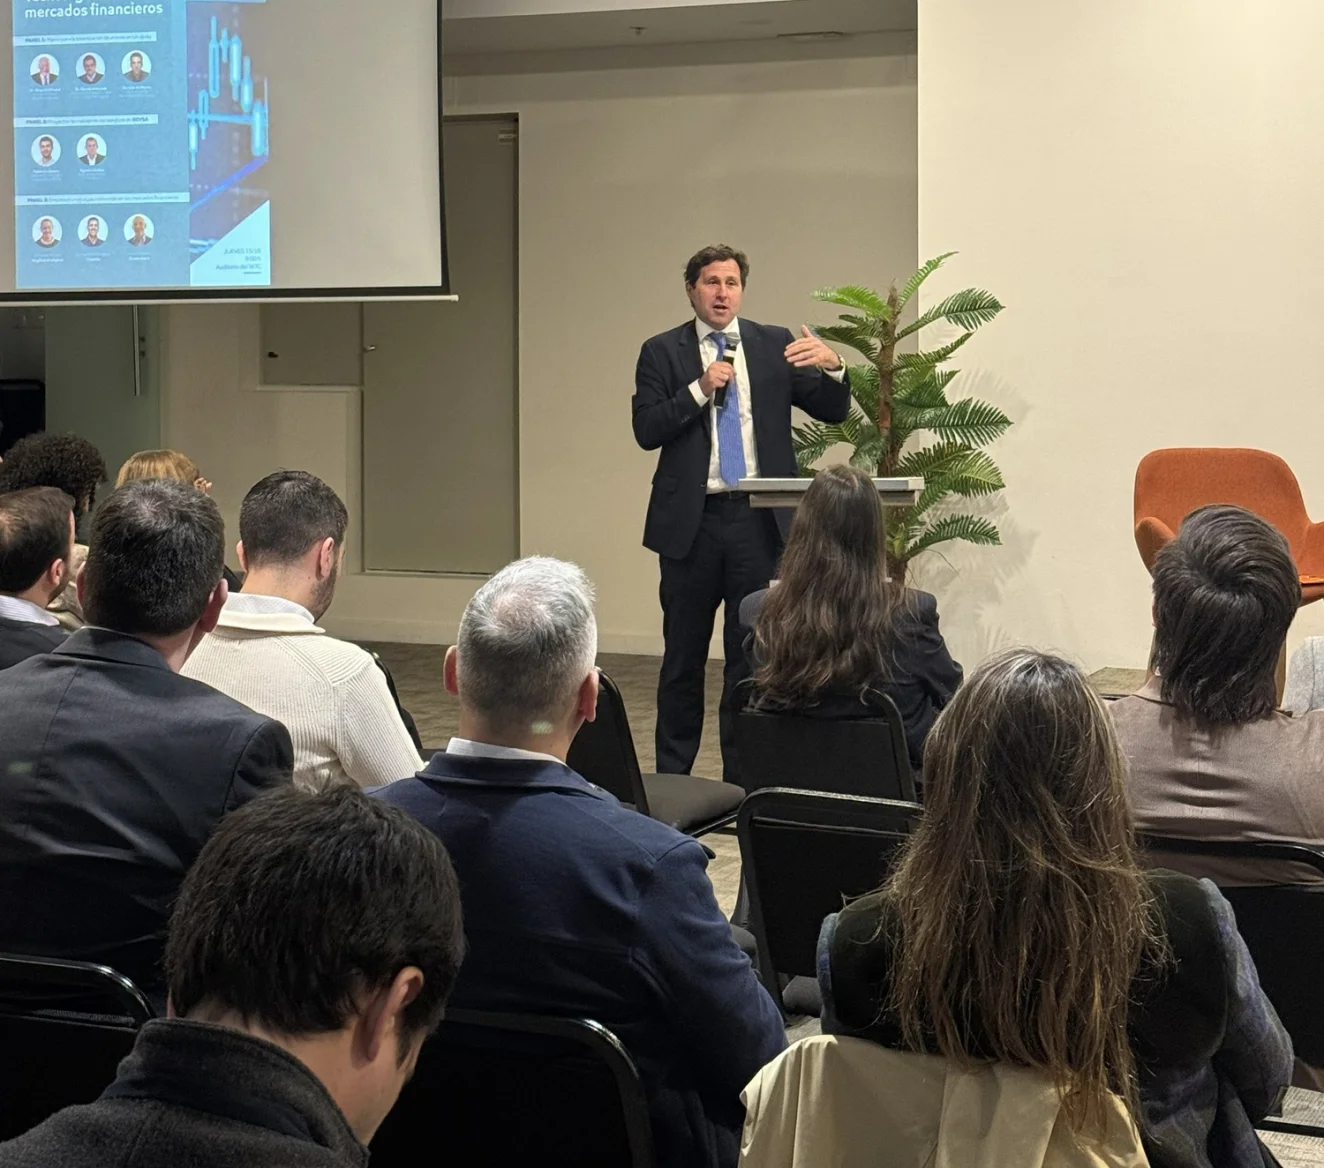
Labat invitó a fintechs, estudios jurídicos, estructuradores y emisores a ver la tecnología como un aliado, y advirtió que el regulador también tendrá desafíos. Espera que términos como acceso directo al mercado (DMA), tokenización o market makers, que ya se usan en Argentina y Chile, entren en el lenguaje de todos. "Creo que es claro que el sector privado no está dormido", afirmó.
La tokenización, dijo, puede dar un montón de oportunidades, pero también tiene riesgos y necesita un marco jurídico. "Hay que ver hasta dónde podemos avanzar y animarnos", planteó.
Menos revolucionaria de lo que parece
Ese escenario fue el eje del primer panel. Daniel Artecona, exgerente de la Asesoría Jurídica del BCU, partió de los lineamientos que el banco publicó sobre activos virtuales, cuya reglamentación está en curso.
Allí se los define como representaciones digitales de valor que se emiten, transfieren o negocian electrónicamente mediante tecnologías de registro distribuido, que no se agotan en blockchain.
La tokenización consiste en representar activos reales o instrumentos financieros como activos digitales negociables en esas plataformas. Facilita la fragmentación, lo que eleva la liquidez y el acceso, y en principio queda bajo el régimen del mercado de valores.
El abogado Ricardo Olivera, director de Olivera Legal & Empresarial, bajó las expectativas. "La tokenización es una revolución menos revolucionaria de lo que parece", sostuvo.
No cambia el derecho incorporado al valor, sino la forma en que ese derecho se representa, se registra, se transmite, se negocia y se liquida. El desafío jurídico es revisar todo el ciclo de vida del instrumento, desde la emisión hasta su uso como garantía, explicó.
Para Olivera, la Ley 20.345 de 2024 acertó al reconocer dos especies de valores escriturales, los de registro centralizado y los de registro descentralizado, sin crear la figura del valor tokenizado. Así se asegura la continuidad jurídica del instrumento aunque cambie la tecnología.
Lo que queda por resolver es cómo organizar un registro distribuido para que la representación, la transferencia y el ejercicio de los derechos sean seguros, con protección al inversor frente al fraude, el lavado de activos y el financiamiento del terrorismo.
Citó evidencia del Banco de Pagos Internacionales (BIS) sobre bonos soberanos tokenizados, con costos de emisión comparables y menores diferenciales de compraventa.
Sin embargo,advirtió que la eficiencia tecnológica no se traduce de forma automática en eficiencia económica, porque hace falta volumen, estándares, conectividad, participantes y una solución razonable para la liquidación y el pago. Y en línea con la Organización Internacional de Comisiones de Valores (Iosco), recordó que la tecnología de registro distribuido puede descentralizar el registro, pero no el mercado ni la confianza.
Su propuesta para empezar en Uruguay fue un piloto con un bono del Tesoro tokenizado. Un emisor conocido y un mercado con experiencia permiten aislar la variable tecnológica del resto de las circunstancias de una emisión.
Puso como ejemplos el programa del Tesoro del Reino Unido, con deuda pública digital nativa registrada en la plataforma Orion de HSBC bajo un régimen especial de sandbox y emisión prevista para el primer trimestre de 2027, y el proyecto Helvetia del Banco Nacional Suizo, que compara la liquidación con dinero en la plataforma frente a la conexión con el sistema de pagos tradicional.
En Uruguay, el piloto obligaría a definir si el bono sería digital nativo o una representación con registro paralelo, quién actúa como registrante, qué tecnología se usa, cómo se paga la contraprestación y qué indicadores medirán el resultado.
También habrá que ver si requiere una regulación especial o puede hacerse con la normativa vigente. Luego podría extenderse a emisiones de renta fija o variable y al uso de esos valores como garantía.
El rol que busca Bevsa
Olivera recordó que Bevsa incorporó tecnología a los servicios financieros desde su origen, con la compensación digital de cheques en 2014 y la cámara de compensación automatizada en 2015, a través de Urutec.
En la tokenización, la bolsa podría aportar la gobernanza del sistema como entidad registrante de una infraestructura tercerizada, una red gradual de participantes conocidos, la formación de precios, el vínculo entre negociación y liquidación, y la interoperabilidad con el mercado tradicional. El error, advirtió, sería concentrar toda la operativa en una plataforma digital aislada, porque conspiraría contra la liquidez. "No podemos hablar de dos mercados".
Federico Severo, gerente de Innovación y Desarrollo de Bevsa, apuntó en la misma dirección. "Desde su fundación Bevsa ha hecho foco en su excelencia operativa. En este nuevo contexto queremos seguir siendo un entorno seguro y confiable", dijo. La bolsa también quiere potenciar el acceso directo al mercado de los usuarios finales a través de las plataformas de los bancos, integradas a su nuevo sistema.
La presentación de Olivera cerró con una síntesis que resume el planteo. "La verdadera innovación no es emitir un token. Es conseguir que ese token sea un valor que pueda negociarse, transferirse, liquidarse y utilizarse con la misma confianza –y con mayor eficiencia– que los valores que hoy conocemos".