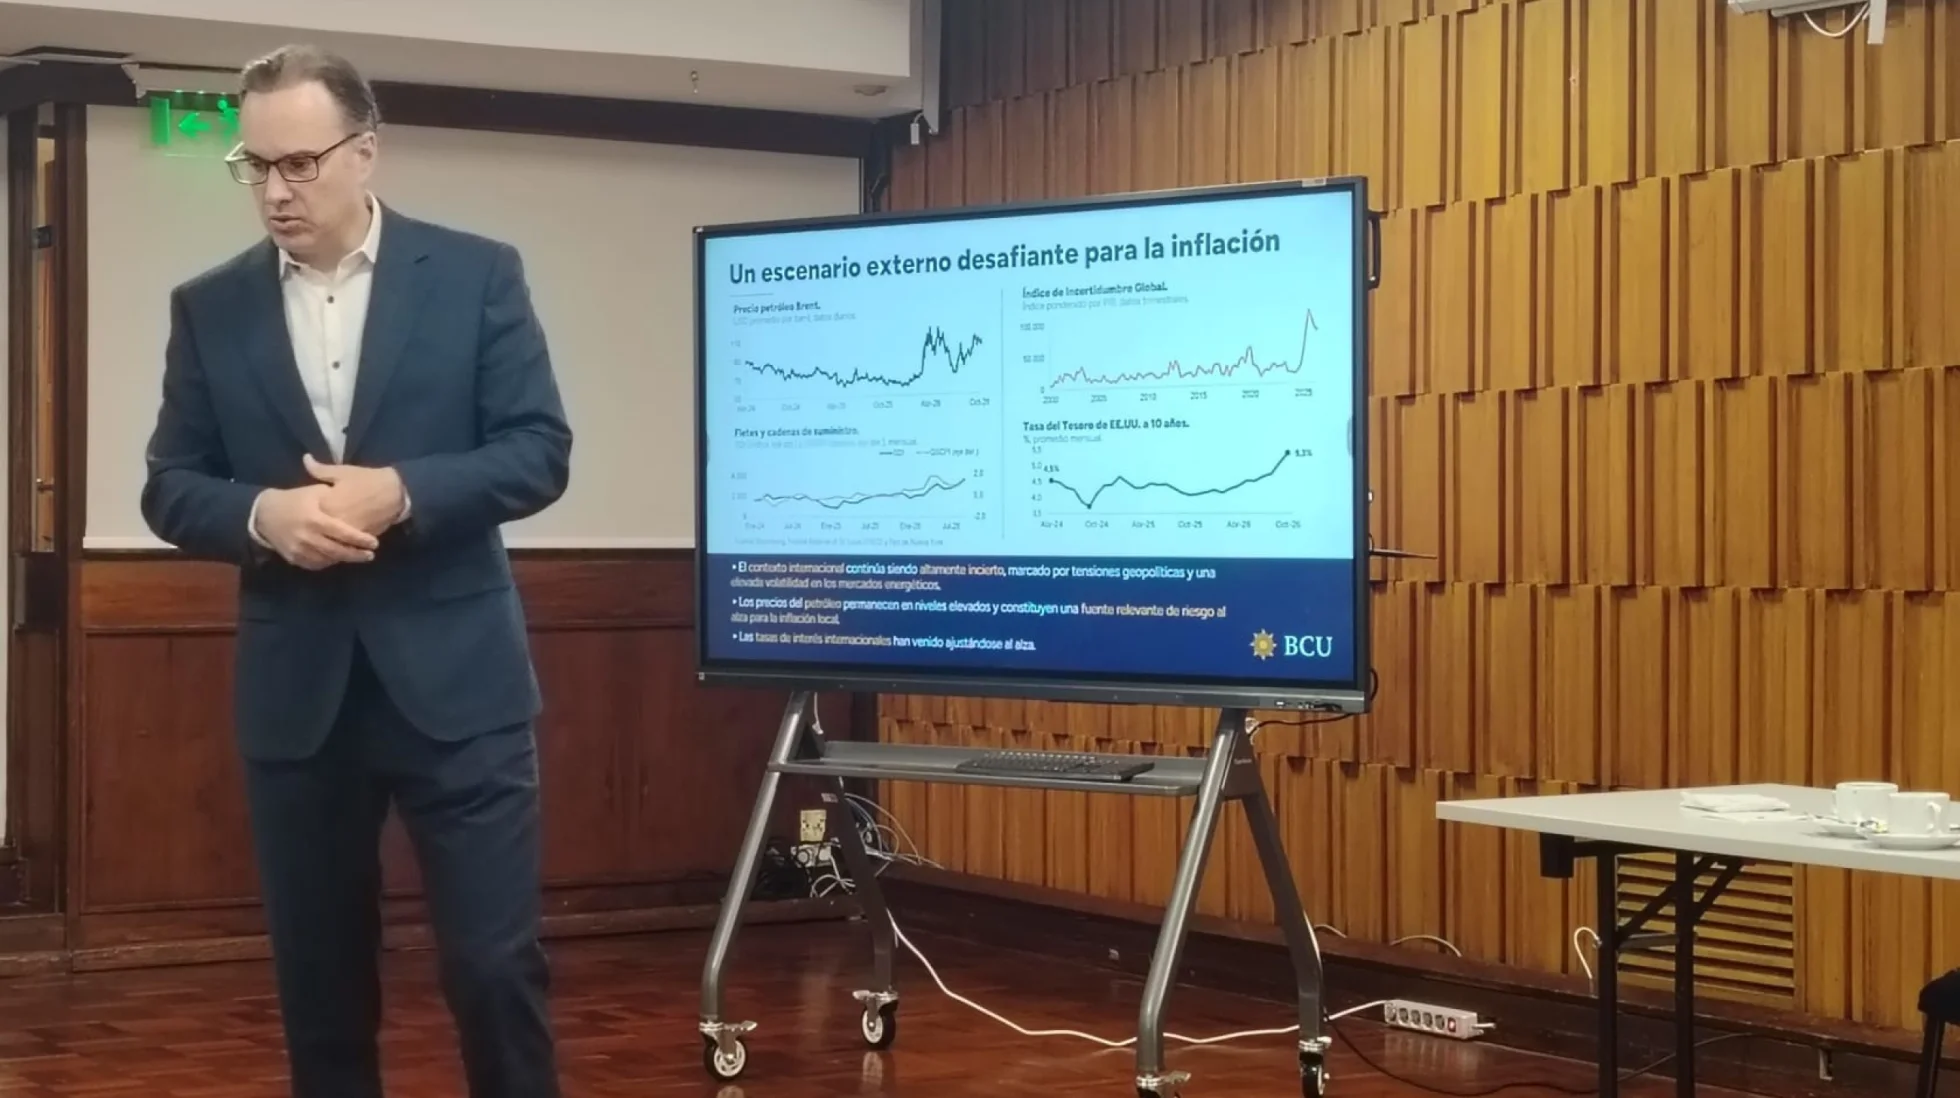
Un día después de que el Comité de Política Monetaria (Copom) llevara la Tasa de Política Monetaria (TPM) de 5,75% a 6%, el presidente del Banco Central del Uruguay (BCU), Guillermo Tolosa, se reunió este viernes con periodistas para explicar la decisión. La idea de anticiparse atravesó un tramo de su exposición, cuando ahondó sobre los motivos que explicaron la decisión de encarecer el costo del dinero.
"La lógica que nos inspira es actuar a tiempo y no a destiempo, con mayores costos de lo que se requiere", dijo. Cuando se espera demasiado, agregó, después hay que "sobrerreaccionar", como lo demuestra la historia de los bancos centrales, acotó.
La suba no cambia el signo de la política. Tolosa ubicó la tasa neutral en 7%, una estimación que el BCU está revisando, y explicó que mientras la TPM se mantenga por debajo de ese nivel la instancia es expansiva. Tanto con 5,75% como con 6%, sigue siéndolo de forma considerable.
Un shock que viene de afuera
El jerarca describió un escenario global con un salto muy importante en los precios de la energía e incertidumbre política. Pero el encarecimiento ya va más allá del petróleo. Subieron los fletes, los costos de transporte y también los bienes que llegan desde China, por la revaluación del yuan. Es un shock de oferta, con aumentos de precios que responden a "disrupciones" y no a una actividad fuerte.
A eso se suman tasas de interés internacionales en alza, en particular los bonos a 10 años de los países avanzados. Tolosa recordó que el diferencial de tasas con la Reserva Federal es uno de los determinantes del tipo de cambio, por lo que una suba de las tasas globales obliga a balancear el riesgo de depreciación con el de inflación.
La inflación, insistió, es importada. El aumento se concentra en los bienes transables y no hay indicios de presión en los no transables, es decir, las fuentes domésticas no están contribuyendo. Con el IPC en 4,7% interanual en septiembre, reiteró que no se observan presiones generalizadas en la economía uruguaya.
Por eso defendió la flexibilidad del régimen. La meta de 4,5% se fija a dos años y existe un margen de tolerancia (3%-6%), de modo que en el corto plazo se permite que los aumentos internacionales se expresen localmente. "No tiene sentido sacrificar a la economía por un shock en tarifas de combustibles", señaló, porque se trata de efectos temporales.
El BCU proyecta que la inflación subirá a 5% o un poco más durante unos seis meses, mientras dure el impacto de los combustibles, y que después de marzo o abril debería converger gradualmente a la meta. El escenario base incluye el shock petrolero y el efecto del súper Niño sobre la producción de frutas y verduras, que el banco estimó a partir de lo ocurrido en 2015 y 2016, y que sobreestimó para esta proyección.
"El BCU no va a lograr con la tasa de interés que el precio del tomate o del combustible sea más bajo", explicó, para diferenciar lo que informa mensualmente el INE con el IPC (Índice de Precios del Consumo) y la inflación.
Credibilidad con premio
Varios países tienen hoy la inflación por encima de su meta, y Tolosa ubicó a Uruguay entre los más cercanos, con un desvío de 0,18 puntos, frente a 2,5 en Perú, 2 en Nueva Zelanda, 1,5 en Alemania, 0,7 en Japón, entre otros. "Teníamos un colchón de antes", destacó.
Pese a ocho aumentos de la inflación, las expectativas siguen ancladas y alineadas con la meta, algo que Uruguay logra por primera vez en los 20 años desde que adoptó el régimen de metas. En el último año y medio, además, se achicó la dispersión de las respuestas de empresarios y analistas, con un promedio de 4,7% a 24 meses. Para Tolosa, los agentes privados siguen convencidos de que el BCU es capaz de cumplir su objetivo.
Ahí está, a su juicio, la clave. Cuando la inflación baja, si empresarios y analistas no creen en esa caída, no es sostenible, porque terminan remarcando precios. "La inflación es un juego de confianza al final del día", resumió.
Con expectativas ancladas, los shocks tienen menos capacidad de propagarse y las tasas de interés caen, porque inversores y prestamistas exigen menos para cubrirse de subas de precios y depreciaciones.
El jerarca sostuvo que esa "recompensa" del mercado financiero muchas veces no recibe la atención debida. Una de las gráficas presentadas muestra que, desde julio, el rendimiento del bono uruguayo a 10 años subió 36 puntos básicos, menos que el de Perú (46), Chile (41), Estados Unidos (79) o Francia (115), y que desde comienzos de 2024 se mantiene por debajo de su punto de partida mientras el resto subió.
Uruguay fue el bono emergente de mejor desempeño, lo que permite al gobierno endeudarse a tasas 2 puntos más bajas que cuando el régimen no estaba consolidado, con efectos que también se derraman al crédito.
Sobre la transmisión, Tolosa remarcó que la herramienta es la TPM y no las Letras de Regulación Monetaria (LRM), sobre las que observó mucho énfasis, y aclaró que el BCU no fija objetivos para esas tasas. Según los datos del banco, la brecha entre la tasa activa a empresas en pesos y la TPM pasó de 6,8 puntos porcentuales a comienzos de 2021 a 4,2 puntos en la actualidad, y el crédito crece 11,2%.
Economía, dólar y riesgos
En la actividad, la brecha del PIB está levemente negativa y comenzará a cerrarse a partir de este trimestre y el próximo año, al ritmo potencial, según los técnicos del BCU. Tolosa destacó que la masa salarial real está en su máximo histórico, en el momento de mayor poder adquisitivo de los uruguayos, y que los últimos shocks tuvieron bajo impacto: la sequía, por ejemplo, no afectó el consumo ni el empleo.
El tipo de cambio flexible, agregó, absorbe parte de los shocks externos. Entre el 31 de diciembre y el 6 de octubre el peso se depreció 3,3%, una de las mayores variaciones de la región, solo por detrás de Chile (7,5%), mientras monedas como la de Brasil o Colombia se apreciaron. El BCU lleva cinco años sin intervenir en el mercado de cambios y, según el banco, los movimientos fueron graduales y con menor volatilidad que en los pares regionales. La brecha del Tipo de Cambio Real (TCR) frente a sus fundamentos, que existía desde 2022, terminó de cerrarse, y el promedio de los modelos está muy cerca de cero.
Aun con la inflación proyectada hacia la meta, el BCU ve riesgos al alza, lo que terminaron inclinando la balanza para una suba de tasas. Uno es que los precios de la energía se mantengan altos, cuando el escenario asume que bajarán en línea con los futuros. Otro, que el efecto climático resulte mayor. El tercero es que una inflación por encima de la meta durante estos meses, aunque dentro del rango, termine por afectar las expectativas a 24 meses. En un régimen todavía nuevo, explicó, algún agente podría interpretarlo como una incapacidad del banco, y por eso decidieron "actuar de forma proactiva".
Tolosa reconoció que habría sido natural dejar actuar, como hizo Perú, que mantuvo su tasa, pero con otro tipo de institucionalidad. "Nosotros le pusimos más peso a los riesgos que otros países", comentó. Sin embargo, la suba no anticipa nuevos movimientos. "No necesariamente esto quiere decir que es un ciclo de aumentos de tasas", aclaró.
El BCU seguirá los datos, cuánto persiste el aumento de precios, cómo se mueven las expectativas y si el consumo sigue igual de resiliente, y tomará su próxima decisión a mediados de noviembre, cuando vuelva a reunirse el Copom.