Las cotizaciones de las acciones atraviesan una pausa después de varios meses de fuertes subas. En una entrevista, David Katz, director de inversiones de Matrix Asset Advisors, afirmó que el contexto favorece una posición más defensiva durante el cuarto trimestre, ya que el conflicto geopolítico, los elevados precios del petróleo y altos rendimientos de los bonos del Tesoro de Estados Unidos a largo plazo mantienen la incertidumbre sobre las perspectivas del mercado bursátil.
Katz identifica las mejores oportunidades en sectores que rindieron por debajo del mercado en los últimos meses: bienes de consumo básico, servicios públicos y consumo discrecional, que incluye productos y servicios no esenciales. Nuestra edición de octubre de las mejores acciones para comprar ahora reúne nueve posiciones de estos sectores que quedaron rezagados. Las nueve pueden aportar mayor protección ante eventuales bajas gracias a una demanda más estable o a valuaciones más bajas, además de presentar posibilidades de ganancias a mediano y largo plazo.
Las acciones de bienes de consumo básico y de servicios públicos suelen considerarse defensivas. La gente necesita alimentos, papel higiénico y electricidad sin importar la situación económica. Esa demanda estable permite generar un flujo de caja más previsible y un crecimiento sostenido, aunque moderado. Por ese motivo, muchas empresas de ambos sectores pagan dividendos desde hace décadas.
Las acciones de consumo discrecional, que corresponden a productos y servicios no esenciales, presentan un comportamiento más cíclico, aunque no todas reaccionan de la misma manera. Los productos de bajo precio, como las hamburguesas con queso de McDonald's, suelen resistir mejor que bienes mucho más caros, como los Ferrari, que también forman parte de esta categoría. Además, las empresas que compiten con precios bajos en el consumo discrecional pueden beneficiarse durante una desaceleración económica, ya que muchos hogares optan por alternativas más económicas frente a opciones de mayor precio.
Las acciones que se destacan a continuación presentan características defensivas, valuaciones atractivas, una posición sólida en el mercado y rendimientos por dividendos competitivos.
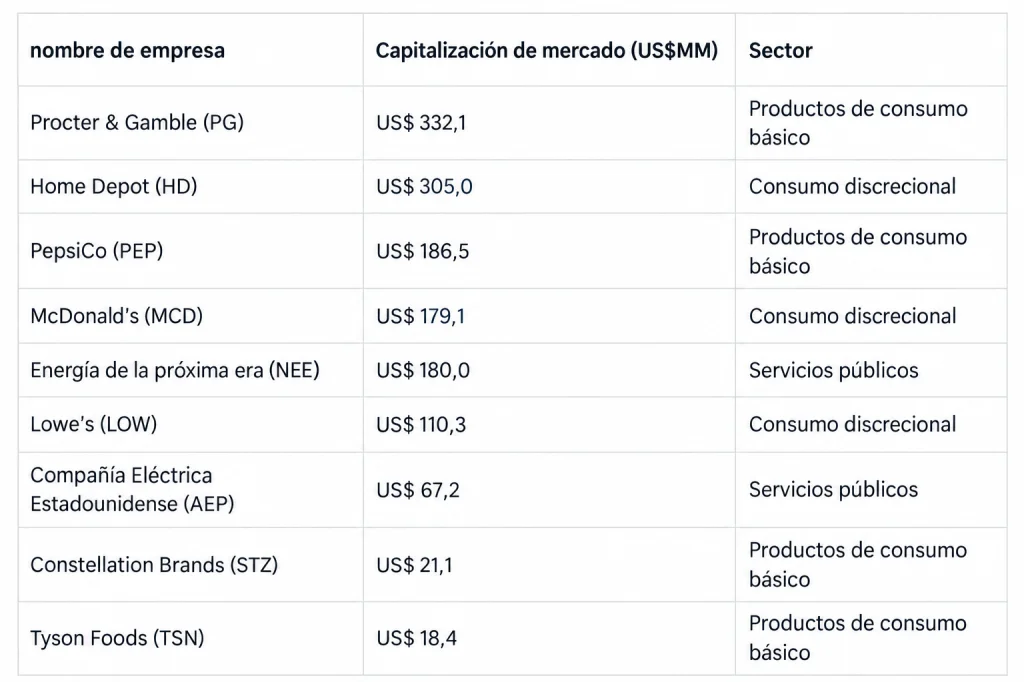
Los datos corresponden al 10 de septiembre y provienen de informes de las empresas y de StockAnalysis.com, salvo indicación en contrario. Si buscás opciones de inversión más diversificadas, podés consultar los mejores fondos indexados de 2026.
1. Procter & Gamble (PG)

Descripción general del negocio de Procter & Gamble
- Precio de la acción: US$ 142,97
- Ingresos de los últimos 12 meses: US$ 87.000 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 6,62
- Ratio precio/beneficio (PER): 21,5
- Rendimiento por dividendos: 3%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,38
Procter & Gamble comercializa productos de marcas reconocidas para el uso cotidiano en distintas categorías, que abarcan el cuidado del bebé y del hogar. Su cartera incluye nombres muy conocidos como Bounty, Charmin, Tide, Gillette y Pampers.
Por qué PG es una de las mejores opciones
Procter & Gamble cuenta con una ventaja competitiva sólida gracias a su presencia global y al reconocimiento de sus marcas. Sin embargo, esos factores no la protegen de las tensiones geopolíticas, la inflación ni la volatilidad de los mercados, que limitan su ritmo de expansión. Como resultado, los ingresos avanzaron a tasas bajas de un solo dígito y los inversores respondieron con una caída de más del 10% en el precio de la acción durante el último año.
Ese retroceso abre una oportunidad de entrada en un momento en el que P&G prioriza la innovación y una mejor gestión de sus productos. El ratio precio-beneficio (PER), que compara el precio de la acción con las ganancias de la empresa, se ubica en 21,55, por debajo del promedio de 25,16 que registró la compañía en los últimos cinco años. Los inversores pacientes pueden obtener un rendimiento por dividendos del 3% mientras esperan que la empresa recupere un ritmo de crecimiento más sólido.
2. The Home Depot (HD)

Descripción general del negocio de Home Depot
- Precio de la acción: US$ 305,69
- Ingresos de los últimos 12 meses: US$ 169.000 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 14,29
- Ratio precio/beneficio (PER): 21,7
- Rendimiento por dividendos: 3,1%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,95
The Home Depot opera unos 2.300 locales de productos para mejoras del hogar en Norteamérica, además de una red de canales de ecommerce. La compañía también vende artículos de marca propia y brinda servicios de instalación a domicilio y de alquiler de equipos.
Por qué HD es la mejor opción
Las altas tasas hipotecarias y el aumento de los costos de los seguros afectan al mercado inmobiliario. El último informe sobre las ventas de viviendas de la Asociación Nacional de Agentes Inmobiliarios de Estados Unidos señaló una baja interanual del 1,2% en las operaciones y un aumento mensual del 3,2% en el stock de propiedades que todavía no encontraron comprador.
A pesar de ese contexto, The Home Depot mantiene una rentabilidad elevada. En su segundo trimestre, informó un beneficio diluido por acción de US$ 4,79, frente a US$ 4,58 en el mismo período del año anterior. Según Katz, la cadena minorista está bien posicionada para aprovechar una eventual recuperación del mercado inmobiliario. Mientras tanto, los inversores pueden cobrar un rendimiento por dividendos del 3% y esperar que HD prolongue su racha de 16 años consecutivos de aumentos anuales en los pagos a sus accionistas.
3. PepsiCo (PEP)
Descripción general del negocio de PepsiCo
- Precio de la acción: US$ 136,65
- Ingresos de los últimos 12 meses: US$ 96.900 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 7,63
- Ratio precio/beneficio (PER): 17,9
- Rendimiento por dividendos: 4,3%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,36
PepsiCo fabrica, distribuye y vende bebidas y alimentos preparados. Su marca histórica, Pepsi, se complementa con una amplia cartera de marcas reconocidas, entre las que figuran Doritos, Lay's, Mountain Dew y Rockstar.
Por qué PEP es una de las mejores opciones
PepsiCo es otra alternativa que quedó fuera de las preferencias del mercado, pero cuenta con un dividendo sólido y señales de mejora en su negocio. Los inversores mostraron preocupación por el efecto de los fármacos GLP-1 sobre la demanda de snacks. Estos medicamentos, utilizados para tratar la diabetes y la obesidad, también reducen el apetito. Aun así, PepsiCo registró varios trimestres consecutivos de crecimiento de los ingresos.
Las ventas internacionales mostraron un desempeño sólido. Aunque el negocio en Norteamérica todavía tiene margen de mejora, la compañía prevé una recuperación gradual en los próximos trimestres.
El ratio precio-beneficio (PER) de PepsiCo se ubica en 17,91, muy por debajo del promedio de 25,6 que registró en los últimos cinco años. Además, PEP se encuentra entre las principales acciones con dividendos por su historial de pagos confiables y en aumento. Su rendimiento por dividendos del 4,3% es atractivo, en especial para una acción cuya empresa aumentó esos pagos todos los años durante más de cinco décadas.
4. McDonald's (MCD)
Descripción general del negocio de McDonald's
- Precio de la acción: US$ 253,05
- Ingresos de los últimos 12 meses: US$ 27.700 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 12,31
- Ratio precio/beneficio (PER): 20,6
- Rendimiento por dividendos: 2,9%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,41
McDonald's es una cadena de comida rápida con más de 45.000 restaurantes en más de 100 países. La mayoría de los locales, cerca del 95%, están a cargo de franquiciados independientes. La compañía administra los inmuebles, el marketing, la capacitación de los franquiciados y los sistemas operativos.
Por qué McDonald's es una de las mejores opciones
McDonald's, históricamente una empresa con un flujo de caja sólido, cotiza a un descuento debido a dificultades que la compañía considera temporales en su negocio en Estados Unidos. La cantidad de clientes que visitó sus restaurantes quedó por debajo de las expectativas, un desempeño que la empresa atribuyó a errores en el menú y en las promociones de comienzos de año.
Entre las medidas que tomó para reactivar las operaciones en ese país figuran un nuevo plan estratégico y el nombramiento de Skye Anderson, una ejecutiva con amplia trayectoria en la compañía, como presidenta de McDonald's USA.
Las acciones de MCD cayeron casi un 17% en lo que va del año, lo que redujo su ratio precio-beneficio a 20,59, muy por debajo del promedio de 26,36 que registró en los últimos cinco años. El rendimiento por dividendos de la compañía se ubica en un sólido 2,9% y su historial de aumentos anuales de estos pagos ya alcanza 51 años consecutivos.
5. NextEra Energy (NEE)

Descripción general del negocio de NextEra Energy
- Precio de la acción: US$ 82,44
- Ingresos de los últimos 12 meses: US$ 28.700 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 4,45
- Ratio precio/beneficio (PER): 18,6
- Rendimiento por dividendos: 3%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,64
NextEra es la mayor empresa de servicios eléctricos e infraestructura energética de Norteamérica. A través de sus filiales, genera, almacena, transmite y vende electricidad a clientes residenciales, empresas, grandes distribuidores y centros de datos. Su filial NextEra Energy Resources, por su parte, es uno de los principales productores de energía eólica y solar.
Por qué NEE es una de las mejores opciones
La estrategia de NextEra para convertirse en uno de los principales proveedores de electricidad de los centros de datos de IA abre oportunidades de ingresos a largo plazo, aunque también despertó suficiente oposición como para presionar la cotización de sus acciones. La resistencia de distintos sectores de la población a la expansión de estos centros de datos, que requieren enormes cantidades de electricidad para operar, inquietó a los inversores. Sin embargo, esa situación no modifica la posición favorable de NextEra ante el aumento de la demanda energética.
NEE subió un 2,7% en lo que va del año, muy por debajo de los principales índices bursátiles. El ratio precio-beneficio (PER) de la empresa se ubica en 18,6, bastante por debajo del promedio de 26,43 que registró en los últimos cinco años, mientras que su rendimiento por dividendos alcanza el 3%.
La empresa anunció en mayo su intención de fusionarse con Dominion Energy y los accionistas aprobaron la operación en septiembre. La transacción todavía necesita el visto bueno de los organismos reguladores.
6. Lowe's (LOW)

Descripción general del negocio de Lowe's
- Precio de la acción: US$ 196,59
- Ingresos de los últimos 12 meses: US$ 90.400 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 11,83
- Ratio precio/beneficio (PER): 16,8
- Rendimiento por dividendos: 2,5%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,85
Lowe's compite directamente con The Home Depot y vende productos y servicios de refacciones y mejoras del hogar a través de una red de aproximadamente 1.750 locales en Estados Unidos.
Por qué LOW es una de las mejores opciones
La debilidad del mercado inmobiliario, que también condiciona las perspectivas de The Home Depot, afecta de manera similar a Lowe's. Quienes compran una vivienda suelen priorizar las refacciones y reparaciones poco después de mudarse, por lo que esa actividad pierde fuerza cuando se desacelera la venta de propiedades.
El CEO de Lowe's, Marvin Ellison, confirmó esa tendencia en el último informe de resultados, en el que mencionó una presión en las compras destinadas a reparaciones y mejoras del hogar que los propios consumidores realizan por su cuenta. Sin embargo, al igual que The Home Depot, Lowe's mantiene una buena rentabilidad. La compañía registró un beneficio diluido por acción de US$ 4,27 durante el trimestre, una cifra similar a la del mismo período del año anterior. La empresa paga un rendimiento por dividendos del 2,5% y acumula 54 años consecutivos de aumentos anuales en dichos pagos.
7. American Electric Power Company (AEP)

Descripción general del negocio de American Electric Power Company
- Precio de la acción: US$ 123,47
- Ingresos de los últimos 12 meses: US$ 22.900 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 5,77
- Ratio precio/beneficio (PER): 21,6
- Rendimiento por dividendos: 3,1%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,50
American Electric Power Company genera y transmite energía eléctrica. La compañía abastece a 5,6 millones de clientes en 11 estados de Estados Unidos. Además, firmó acuerdos con centros de datos para ampliar la capacidad eléctrica disponible en Texas y Ohio.
Por qué AEP es una de las mejores opciones
AEP ocupa una posición de liderazgo en infraestructura de extraalta tensión de 765 kV, un sistema que permite transportar más electricidad a grandes distancias y con menores pérdidas que las redes estándar de 345 kV. Esa mayor eficiencia cobró importancia ante el aumento de la demanda eléctrica. AEP utilizó su experiencia en redes de 765 kV para ampliar su infraestructura mediante grandes proyectos conjuntos, varios de los cuales están vinculados a centros de datos.
Al igual que NEE, AEP enfrenta el rechazo que despertó la expansión de los centros de datos en algunas comunidades, aunque su posición competitiva se mantiene sólida. Un rendimiento por dividendos del 3,1%, junto con 16 años consecutivos de aumentos en esos pagos, suma atractivo para los inversores.
8. Constellation Brands (STZ)

Descripción general del negocio de Constellation Brands
- Precio de la acción: US$ 123,81
- Ingresos de los últimos 12 meses: US$ 9.100 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 10,48
- Ratio precio/beneficio (PER): 11,6
- Rendimiento por dividendos: 3,3%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,40
Constellation Brands comercializa cerveza, vino y bebidas espirituosas en Estados Unidos y otros mercados. Su cartera de marcas incluye Corona, Modelo, Pacífico, Robert Mondavi Winery, Ruffino 1877 y Casa Noble Tequila.
Por qué STZ es una de las mejores opciones
La producción de cerveza cayó de manera sostenida desde 2021 por una menor demanda. La competencia de otras categorías de bebidas y los cambios en los hábitos de consumo también explican parte de esa baja.
A pesar de las dificultades del mercado, Constellation Brands ganó participación en varias de sus principales marcas. La compañía cuenta con cinco de las 15 marcas que más aumentaron su cuota de mercado, según la firma de investigación Circana. Según Katz, ese avance deja a STZ en una buena posición para aprovechar una eventual recuperación de la demanda de cerveza. La compañía paga un rendimiento por dividendos del 3,3% y acumula 10 años consecutivos de aumentos en dichos pagos.
9. Tyson Foods (TSN)

Descripción general del negocio de Tyson Foods
- Precio de la acción: US$ 52,46
- Ingresos de los últimos 12 meses: US$ 55.700 millones
- BPA TTM, beneficio por acción de los últimos 12 meses: US$ 1,62
- Ratio precio/beneficio (PER): 32,0
- Rendimiento por dividendos: 3,9%
- Beta, que mide la volatilidad de la acción frente al mercado: 0,37
Tyson Foods vende carne vacuna, de cerdo y de pollo, además de alimentos preparados congelados y refrigerados bajo marcas conocidas como Tyson, Jimmy Dean, Hillshire Farm y Ball Park.
Por qué TSN es una de las mejores opciones
Las acciones de TSN sufrieron un revés después de que la compañía recortara sus previsiones de crecimiento de ingresos para el año fiscal 2026. El cambio en las perspectivas respondió a la escasez de ganado y a la caída de los precios. Si bien este tipo de desequilibrios suele requerir tiempo para corregirse, un informe de CattleFax de 2026 estimó que el stock ganadero de Estados Unidos podría empezar a recuperarse gradualmente en 2027.
Ese escenario convierte a Tyson Foods en una apuesta a largo plazo. Katz describió a la compañía como una empresa de proteínas muy expuesta a los ciclos económicos y con ganancias cercanas a mínimos históricos. Los inversores pacientes que aprovechen esta oportunidad pueden obtener un rendimiento por dividendos cercano al 4% mientras esperan una recuperación del mercado que favorezca a Tyson.
Si la reciente caída del mercado bursátil se profundiza, una estrategia más defensiva para el cuarto trimestre puede aportar mayor protección a la cartera. Y si finalmente no se produce una recesión, esas posiciones defensivas todavía pueden generar ingresos por dividendos y mantener el potencial de crecimiento a largo plazo.
*Esta nota fue publicada originalmente en Forbes.com.